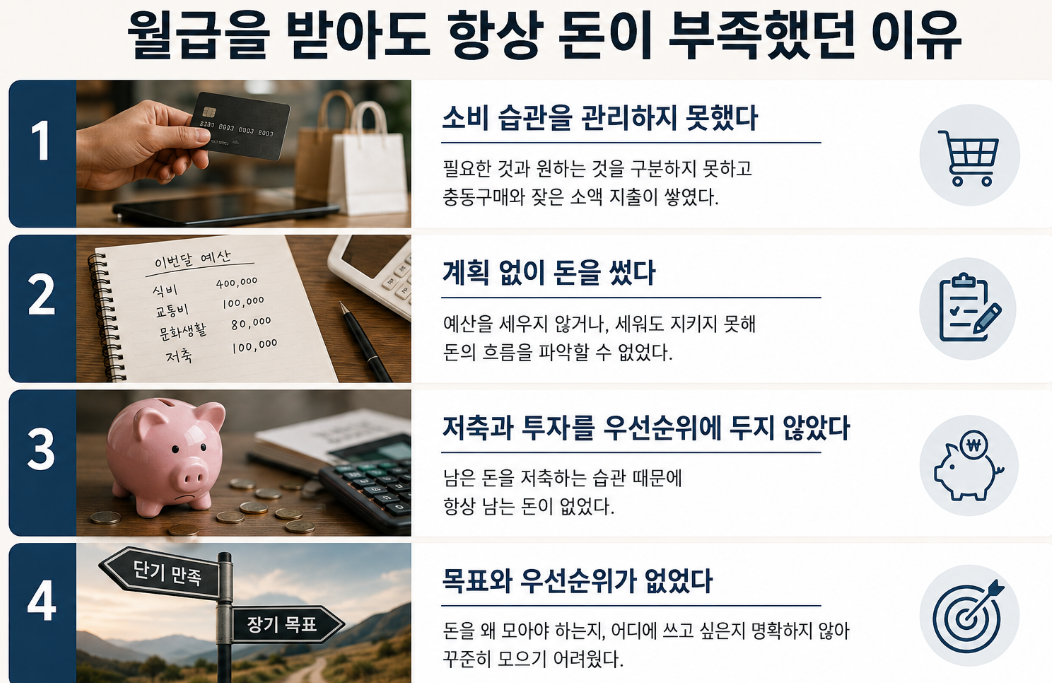
통장은 스쳐 지나가고, 남는 건 카드값뿐이었다
3년 전 첫 회사에 취업했을 때가 아직도 생생하다. 세전 연봉 3,400만 원, 실수령 월급은 250만 원 정도였다. "이 정도면 저축도 하고 여유롭게 살 수 있겠지"라고 생각했다.
그런데 이상했다. 월급날이 되면 통장에 돈이 들어왔다가, 정확히 25일쯤 되면 잔고가 다시 10만 원 아래로 떨어졌다. 딱히 크게 쓴 기억도 없는데 말이다. 카드값 갚고, 월세 내고, 통신비 빠져나가고 나면 늘 그 자리였다.
친구들을 만나서 "나 이번 달도 마이너스야"라고 말하면 다들 웃으며 "다 그렇지 뭐"라고 했다. 그 말이 오히려 더 불안하게 만들었다. 다들 그렇다는 게, 어쩌면 뭔가 구조적으로 잘못된 게 아닐까 싶었다.
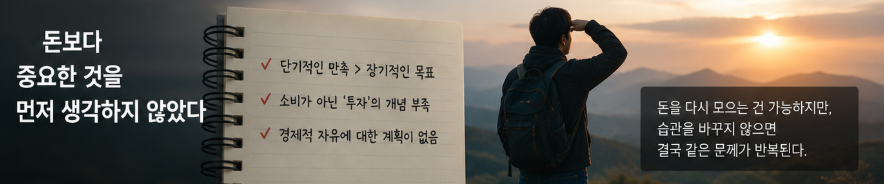
문제는 "얼마 버느냐"가 아니라 "돈이 어디로 새는지 몰랐다"는 것
가계부를 처음 써본 게 그즈음이었다. 한 달치를 적어보고 나서야 문제를 알았다.
- 매달 나가는 구독 서비스가 7개였다 (OTT 3개, 음악 스트리밍, 클라우드 저장공간, 헬스앱, 잡지 정기구독)
- 편의점·배달앱 결제가 한 달에 40번 가까이 찍혀 있었다
- 카드 리볼빙 서비스가 자동으로 걸려 있어서 매달 이자만 내고 있었다는 것도 그때 처음 알았다
문제는 소비 하나하나가 크지 않다는 점이었다. 커피 한 잔 4,500원, 구독료 9,900원, 배달비 3,000원. 개별로 보면 "이 정도쯤이야" 싶은 금액들이 한 달, 1년 단위로 쌓이면 완전히 다른 숫자가 됐다.
즉, 월급이 적어서가 아니라 고정비와 변동비의 경계가 무너진 상태로 돈을 쓰고 있었던 거다.
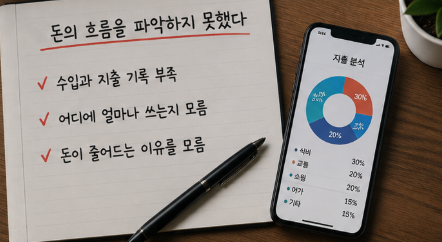
알아야 할 기본 금융 정보: 고정비, 변동비, 저축률
돈 관리를 제대로 하려면 최소한 다음 개념들은 구분할 수 있어야 한다.
1. 고정비 월세, 관리비, 통신비, 보험료, 구독 서비스처럼 매달 거의 동일하게 나가는 지출이다. 보통 소득의 40~50%를 넘지 않는 것이 안전선으로 얘기된다.
2. 변동비 식비, 교통비, 여가비처럼 달마다 금액이 달라지는 지출이다. 여기가 흔히 "돈이 새는" 구간이다.
3. 저축률 소득에서 저축·투자로 실제로 떼어놓는 비율이다. 흔히 알려진 기준은 소득의 20% 이상이지만, 중요한 건 숫자 자체보다 "월급이 들어오면 저축부터 떼고 남는 돈으로 생활한다"는 순서다. 많은 사람이 반대로 하다 보니 저축이 항상 "남으면 하는 것"이 되어버린다.
4. 비상금 생활비의 3~6개월치를 별도 계좌에 두는 것을 말한다. 이게 없으면 예상치 못한 지출(병원비, 경조사, 갑작스러운 실직)이 생겼을 때 카드빚이나 대출로 메우게 되고, 그게 다음 달 고정비를 또 늘리는 악순환이 시작된다.
실제로 확인해봐야 할 조건들
막연히 "아껴야지"라고 다짐하기 전에, 아래 항목들을 직접 숫자로 확인해보는 게 순서다.
- 최근 3개월 카드 명세서를 항목별로 분류했을 때, 고정비 비중이 몇 %인가
- 구독 서비스 목록을 전부 적어봤을 때, 실제로 매주 사용하는 것이 몇 개인가
- 리볼빙, 할부, 마이너스 통장 등 이자가 붙는 항목이 있는가, 있다면 이자율이 얼마인가
- 급여 이체 즉시 자동이체로 저축되는 금액이 있는가, 아니면 월말에 남는 돈으로 저축하는 구조인가
- 비상금 계좌가 따로 분리되어 있는가, 아니면 생활비 통장과 섞여 있는가
이 다섯 가지를 확인하는 데 오래 걸리지 않는다. 은행 앱 거래내역을 3개월치만 훑어봐도 충분하다. 나 역시 이걸 정리하고 나서야 "왜 항상 부족했는지"가 감이 아니라 숫자로 보이기 시작했다.

주의할 점
- 극단적인 절약을 목표로 삼지 말 것. 무조건 안 쓰는 방식은 오래 못 간다. 오히려 반작용으로 며칠 뒤 몰아서 쓰는 경우가 많았다.
- 저축 상품을 고를 때 이자율만 보지 말 것. 중도해지 시 불이익, 자동이체 실패 시 혜택 상실 조건 등 약관을 꼭 확인해야 한다.
- 리볼빙 서비스는 편리해 보이지만 실질 이자율이 매우 높은 경우가 많다. 카드사 앱에서 리볼빙이 자동으로 설정되어 있는지부터 확인하고, 필요 없다면 해지하는 게 좋다.
- 비교 대상은 남이 아니라 지난달의 나 자신이어야 한다. SNS 등에서 보이는 소비 수준과 비교하다 보면 불필요한 지출이 늘어나는 경우가 많았다.
- 투자든 저축이든, 본인이 구조를 이해하지 못한 상품에는 넣지 않는 것이 기본이다. 이 글은 재테크 방법을 안내하는 것이 아니라, 지출 구조를 점검하는 방법을 정리한 것이므로 실제 상품 선택은 개인 상황에 따라 신중하게 판단해야 한다.
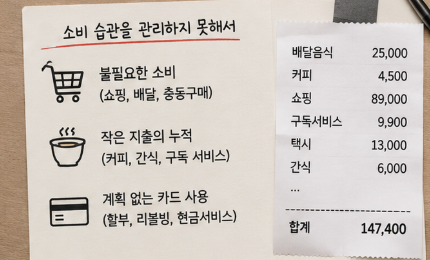
내가 생각하는 결론
월급이 통장을 스쳐 지나가는 이유는 대부분 "돈이 없어서"가 아니라 **"돈이 어디로 가는지 모르고 있어서"**였다. 나는 소득이 적어서 항상 부족한 줄 알았는데, 실제로 뜯어보니 문제는 구조에 있었다. 고정비와 변동비가 뒤섞여 있었고, 저축은 항상 "남으면 하는 것"이었고, 리볼빙처럼 눈에 잘 안 보이는 이자가 매달 조용히 빠져나가고 있었다.
지금 하고 있는 건 거창한 재테크가 아니다. 월급이 들어오면 저축액을 먼저 떼어놓고, 구독 서비스를 분기별로 점검하고, 3개월마다 카드 명세서를 항목별로 다시 들여다보는 정도다. 그런데 그 단순한 습관 하나로 매달 "왜 또 부족하지"라는 생각은 확실히 줄었다.
거창한 계획보다, 지금 내 소비가 어떤 구조로 되어 있는지부터 정확히 아는 게 먼저라고 생각한다.
'○' 카테고리의 다른 글
| 재테크 처음 시작할 때, 가장 먼저 해야 할 일은 무엇일까 (0) | 2026.08.14 |
|---|---|
| 돈을 모으기 시작하면서 가장 먼저 바꾼 습관 (0) | 2026.08.13 |
| 📋 펩트론 × 일라이릴리 계약 진행 현황 (0) | 2026.08.12 |
| 카카오톡 백업 안될 때 해결 방법|대화 복원 오류부터 사진·동영상까지 확인하기 (0) | 2026.08.11 |
| 신한카드 The ACE BLUE LABEL(더 에이스 블루 라벨) 혜택 총정리|출시 연도·발급 조건·바우처·공항 라운지 이용 방법 (0) | 2026.08.05 |


